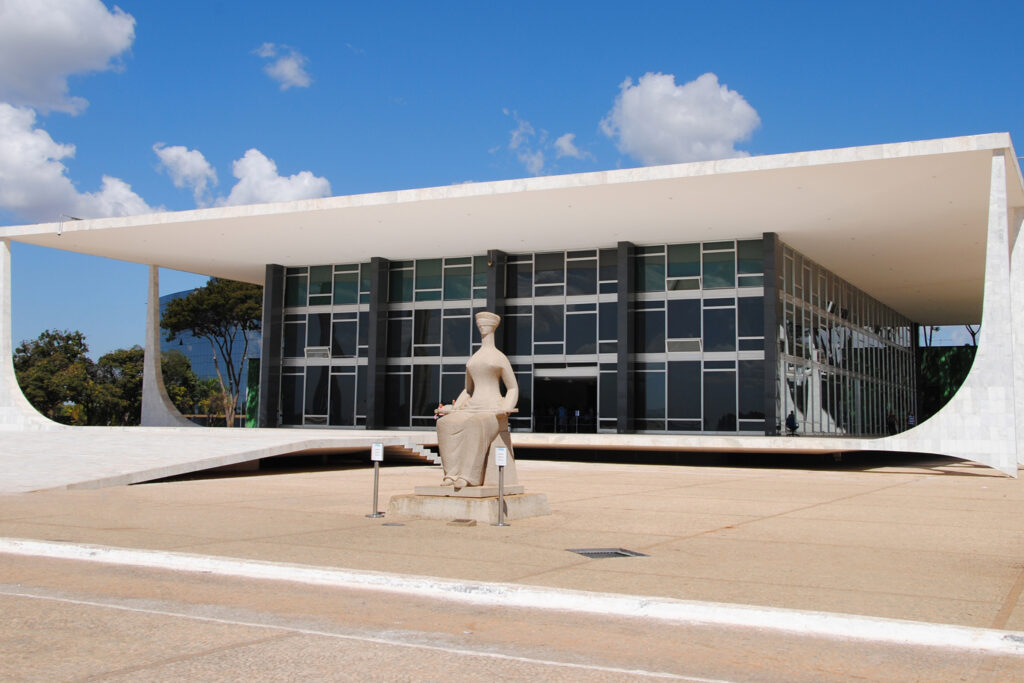
O Supremo Tribunal Federal (STF) analisa uma questão que pode afetar empresas que aderiram ao Refis I e continuam pagando as parcelas previstas no programa, mas possuem valores considerados insuficientes para reduzir de forma significativa a dívida.
A discussão está relacionada à possibilidade de exclusão de contribuintes que permanecem adimplentes conforme as regras do programa, mas cujas parcelas são classificadas como “ínfimas ou impagáveis”.
O que está em discussão?
O ponto central é saber se a administração tributária pode retirar uma empresa do Refis quando ela continua realizando os pagamentos previstos em lei, mas o valor das parcelas é considerado muito baixo diante do saldo devedor.
O Refis I foi criado pela Lei nº 9.964/2000 para possibilitar a regularização de débitos tributários de empresas.
A legislação estabelece situações específicas que podem levar à exclusão do programa, entre elas determinados períodos de inadimplência.
Por que as parcelas são questionadas?
A controvérsia surgiu porque alguns contribuintes passaram a ser excluídos mesmo mantendo os pagamentos mensais.
A justificativa utilizada pela administração tributária é que determinadas parcelas não seriam suficientes para amortizar efetivamente a dívida.
Os contribuintes, por outro lado, argumentam que a legislação não estabelece um prazo máximo para quitação do débito nem prevê expressamente a exclusão pelo simples fato de a parcela ser considerada baixa.
STF já tomou decisão provisória
O Supremo já havia analisado o tema de forma cautelar e determinado a proteção de contribuintes que estavam pagando as parcelas conforme as regras do programa.
O entendimento provisório considerou aspectos como legalidade, segurança jurídica e proteção da confiança do contribuinte.
Agora, a Corte analisa o mérito da questão, e a decisão definitiva poderá estabelecer os limites para a exclusão de empresas do Refis nessas circunstâncias.
O que pode mudar para as empresas?
O julgamento é relevante principalmente para empresas que possuem débitos antigos incluídos no Refis I e continuam realizando os pagamentos previstos.
Uma eventual decisão definitiva poderá trazer maior segurança sobre:
- Critérios para permanência no Refis;
- Limites da atuação da administração tributária;
- Validade da exclusão por parcelas consideradas insuficientes;
- Direitos dos contribuintes que permanecem adimplentes.
Enquanto não houver uma decisão definitiva, é necessário acompanhar o andamento do processo e as regras aplicáveis a cada situação.
A importância do acompanhamento tributário
Empresas com débitos parcelados precisam acompanhar não apenas os pagamentos, mas também eventuais mudanças na interpretação e na aplicação das regras tributárias.
O planejamento tributário e o acompanhamento adequado das obrigações são essenciais para reduzir riscos e evitar decisões que comprometam a regularidade fiscal da empresa.